
Hutang pembekal, sewa yang belum dibayar dan pinjaman bank — semuanya boleh melibatkan liabiliti bisnes. Panduan ini menerangkan maksud liabiliti, beza liabiliti semasa dengan bukan semasa serta contoh catatan debit dan kredit yang mudah diikuti.
Apa maksud liabiliti dalam perakaunan?
Liabiliti ialah tanggungan semasa bisnes yang timbul daripada urus niaga atau peristiwa lalu dan perlu diselesaikan, contohnya melalui bayaran wang. Dalam bahasa mudah, ia merangkumi hutang dan kewajipan bisnes kepada pihak lain.
Contohnya, apabila bisnes membeli barang secara kredit daripada pembekal, barang sudah diterima tetapi bayaran belum dibuat. Baki yang masih perlu dibayar kepada pembekal ialah liabiliti.
Jenis liabiliti: semasa dan bukan semasa
1. Liabiliti semasa
Liabiliti semasa lazimnya melibatkan tanggungan yang dijangka diselesaikan dalam kitaran operasi biasa atau perlu dibayar dalam tempoh 12 bulan selepas tarikh laporan. Syarat lain, termasuk hak menangguhkan penyelesaian, juga mempengaruhi pengelasan.
- Hutang perdagangan kepada pembekal.
- Belanja terakru, seperti sewa atau utiliti yang telah ditanggung tetapi belum dibayar.
- Overdraf bank yang boleh dituntut bayar.
- Bahagian pokok pinjaman yang perlu dibayar dalam 12 bulan berikutnya.
2. Liabiliti bukan semasa atau jangka panjang
Liabiliti bukan semasa ialah tanggungan yang tidak memenuhi kriteria liabiliti semasa. Contohnya, bahagian pinjaman bank yang perlu dibayar selepas 12 bulan, tertakluk pada syarat pinjaman dan hak bisnes pada tarikh laporan.
Jangan terus mengelaskan keseluruhan pinjaman sebagai jangka panjang hanya kerana tempoh asalnya lima tahun. Semak jadual bayaran balik untuk mengasingkan bahagian semasa dan bukan semasa.
Contoh pengelasan baki pinjaman
Andaikan baki pokok pinjaman pada tarikh laporan ialah RM60,000. Daripada jumlah itu, RM12,000 perlu dibayar dalam 12 bulan berikutnya dan baki RM48,000 selepas tempoh tersebut. Jika syarat lain menyokong pengelasan ini:
- Liabiliti semasa: RM12,000.
- Liabiliti bukan semasa: RM48,000.
Jumlah liabiliti pinjaman masih RM60,000. Yang berubah hanyalah pengelasannya dalam laporan.
Liabiliti bertambah: debit atau kredit?
Untuk akaun liabiliti, kaedah asasnya ialah:
- Liabiliti bertambah → Kredit.
- Liabiliti berkurang → Debit.
Contohnya, pembelian secara kredit menambah hutang kepada pembekal. Apabila hutang itu dibayar melalui bank, liabiliti berkurang dan baki bank juga berkurang.
Contoh catatan bayaran pokok pinjaman RM500
En. Amran membayar pokok pinjaman RM500 melalui akaun bank bisnes. Untuk contoh ini, tiada faedah atau caj lain dimasukkan.
| Akaun | Debit | Kredit |
|---|---|---|
| Pinjaman bank | RM500 | — |
| Bank | — | RM500 |
Akaun pinjaman didebitkan kerana hutang berkurang. Akaun bank dikreditkan kerana wang keluar. Jika ansuran sebenar mengandungi faedah, asingkan bahagian pokok dan faedah berdasarkan penyata atau jadual pinjaman; jangan tolak keseluruhan bayaran daripada pokok pinjaman.

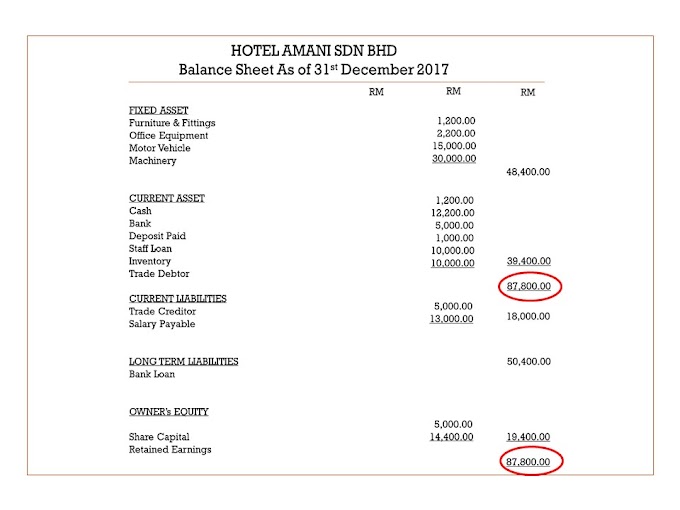
Gambar contoh asal. Jadual di atas memperjelas catatan bagi bayaran pokok sahaja.
Cuba dua latihan ringkas
- Ali Enterprise membayar hutang kepada Pembekal Ah Leong sebanyak RM2,000 melalui bank.
- Ali Enterprise membayar tunggakan sewa RM3,000 melalui bank. Anggap sewa tersebut telah direkod sebagai belanja terakru sebelum ini.
Dalam kedua-dua situasi, fikirkan akaun liabiliti yang berkurang dan akaun bank yang berkurang. Liabiliti didebitkan, manakala bank dikreditkan. Bagi latihan sewa, elakkan merekod belanja yang sama sekali lagi jika ia sudah diiktiraf sebelum bayaran.
Di mana liabiliti ditunjukkan dalam laporan?
Liabiliti ialah salah satu bahagian dalam penyata kedudukan kewangan, bersama aset dan ekuiti. Hubungan asasnya ialah Aset = Liabiliti + Ekuiti.
Rujukan pengelasan: IFRS Foundation — Statement of Financial Position.



3 Ulasan
yang contoh cik beri tu macam terbalik
BalasPadamUlasan ini telah dialihkan keluar oleh pengarang.
PadamSaya suka dengan posting ilmiah macam ni 👍👍👍
BalasPadam